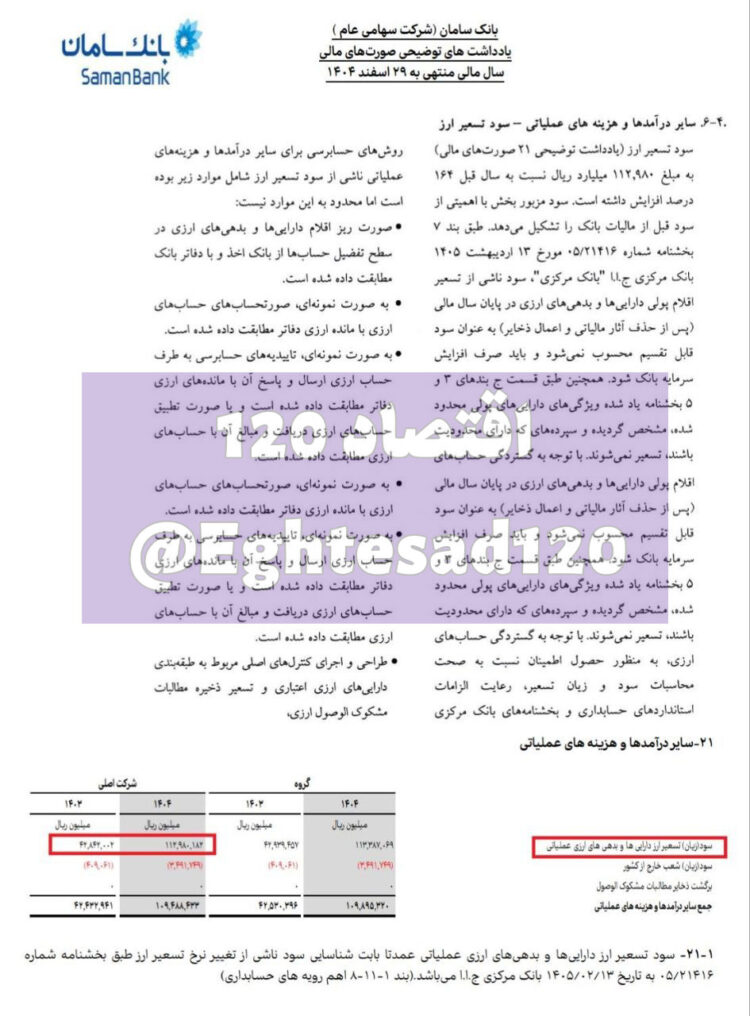
به گزارش «اقتصاد ۱۲۰» بر اساس صورتهای مالی بانک سامان، این بانک در سال ۱۴۰۴ نزدیک به ۱۱/۳ همت سود تسعیر ارز شناسایی کرده است. این رقم در سال ۱۴۰۳ حدود ۴/۳ همت بوده که رشد ۱۶۴ درصدی داشته است.
گفتنی است این سود عمدتا ناشی از تغییر ارزش ریالی خالص اقلام ارزی بانک در اثر جهش نرخ تسعیر ارز است.
رقم ۱۱/۳ همت از این لحاظ حائز اهمیت بوده که معادل ۵۶ درصد از رقم ۲۰ همتی سود قبل از مالیات بانک را تشکیل میدهد. لذا اگر این درآمد را حذف کنیم، سود قبل از مالیات بانک به ۸/۷ همت افت خواهد کرد.
طبق بخشنامه بانک مرکزی، سود تسعیر اقلام پولی ارزی پس از حذف آثار مالیاتی و اعمال ذخایر، قابل تقسیم نیست و باید صرف افزایش سرمایه شود.
قابل ذکر است گرچه این سود را نباید معادل سود نقدی دانست، اما رقم مذکور از طریق افزایش حقوق مالکانه، به تقویت نسبتهای سرمایهای و ظرفیت ترازنامهای بانک کمک میکند و در فرآیند تقویت سرمایه و افزایش سرمایه بانک مورد استفاده قرار گیرد.
به عبارتی، حذف این درآمد میتواند سودآوری گزارششده و نسبت کفایت سرمایه بانک را به شکل چشمگیری کاهش دهد.